百事没能留住肯德基,核心在于肯德基需要的已从“稳定供货”变成了“帮我增长”,而百事在美国市场的表现没能满足这个新需求。
这本质上是一场商业利益与战略需求的变化,并非单纯“感情破裂”。可以从几个层面看:
肯德基美国业务承压,急需“复兴”
生意不好:肯德基在美国门店数量最多,但销售额排名却垫底,甚至已跌出美国鸡肉快餐销售第一的位置,面临福莱鸡等对手的激烈竞争。
主动求变:肯德基官方明确表示,更换供应商是其“美国业务复兴计划”的一部分,希望借助可口可乐的产品组合和创新能力,开发更多餐饮搭配、拓展消费场景,吸引顾客回流。
百事的“短板”恰好是可口可乐的“长板”
市场表现疲软:百事CEO罕见承认美国汽水业务不理想,其北美饮料销量甚至出现下降;反观可口可乐,全球单箱销量增长5%,旗舰品牌可口可乐销量增长5%。
市场份额差距:过去52周,可口可乐占美国碳酸饮料市场约44%,百事只有26%,差距接近一倍。
创新能力与资源:肯德基想加码冰咖啡、奶昔等新饮品,而可口可乐在帮助餐饮伙伴开发新饮品方面有更强能力和成功案例,能提供更多营销资源。
历史股权纽带早已断裂
“联姻”源于收购:1986年百事收购肯德基,把饮料供应顺理成章换成了自家产品。但1997年,百事已将餐饮业务分拆为百胜集团,双方股权关系结束,合作仅靠一纸合同维持。
切换成本可承受:虽然更换供应商涉及糖浆管线、菜单物料等改造成本,但在肯德基面临经营困境、需要大变革时,这笔投入被视作必要的“振兴投资”,而非阻碍。

对百事而言,这也不是世界末日
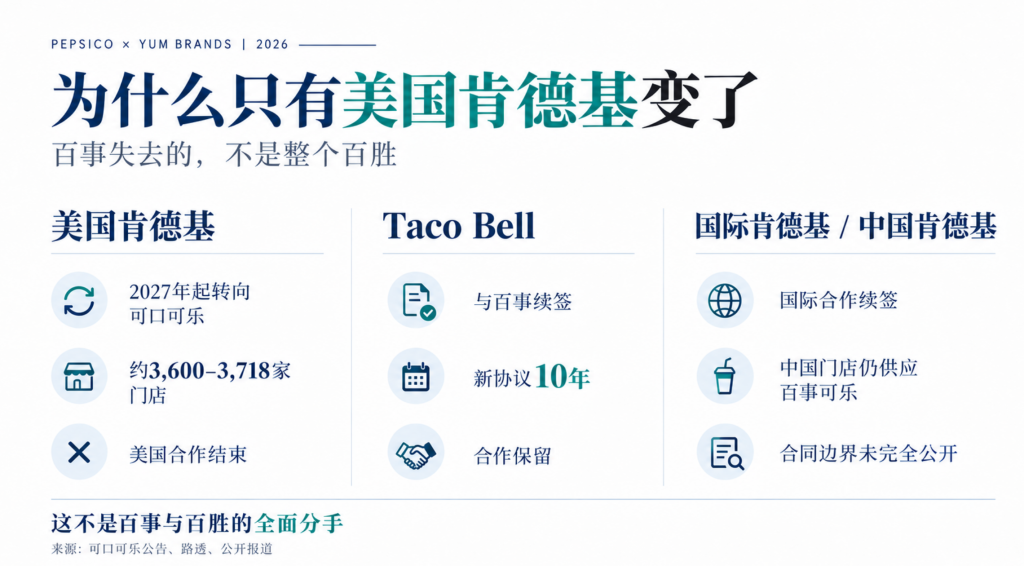
百事仍是百胜旗下塔可钟的深度合作伙伴,也与肯德基国际业务续签了协议。
广告人干货库认为,餐饮渠道的竞争本就是双向的,2024年百事还从可口可乐手中抢走了赛百味。这次失守更多是象征意义和实际销量的双重损失。