25 家 A 股广告上市公司 2026 上半年财报显示,行业整体呈现 "营收回升、利润承压、严重分化" 的三重特征 —— 增长有韧性,但赚钱能力普遍下滑,头部与尾部差距进一步拉大。
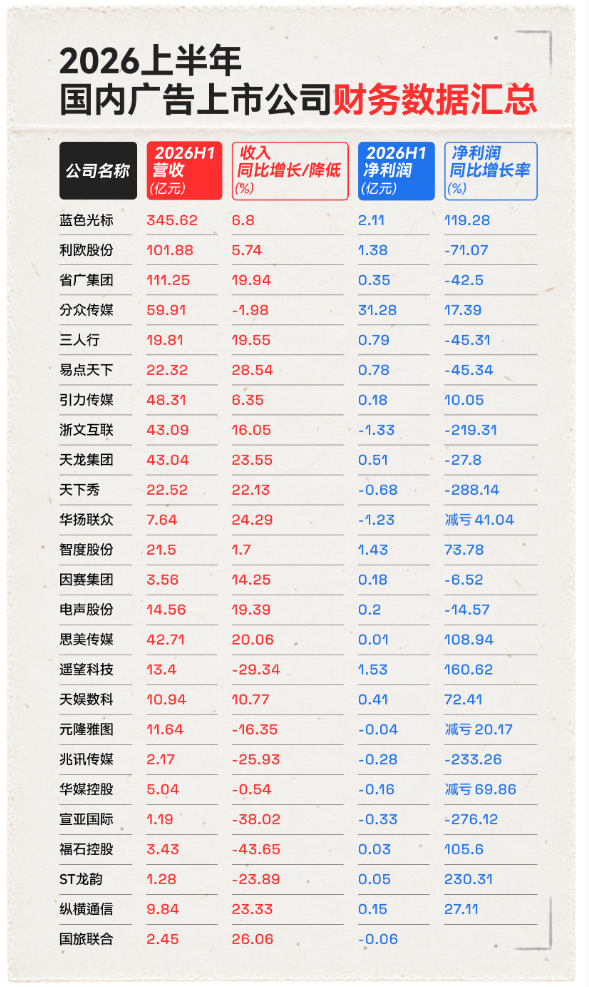
图源:Morketing公众号
一、营收端:多数回暖,增长仍有韧性
超六成公司实现营收正增长:省广集团(+19.94%)、三人行(+19.55%)、天龙集团(+23.55%)、易点天下(+28.54%)、纵横通信(+23.33%)等表现突出;蓝色光标以 345.62 亿元营收稳居规模第一,利欧股份(101.88 亿)、省广集团(111.25 亿)紧随其后。结构性亮点在于数字营销与出海业务成为主要增长引擎,跨境电商、效果广告、短剧等新业态贡献增量。
二、利润端:增收不增利,分化剧烈
1、少数 "既增收又增利" 的头部:蓝色光标净利 + 119.28%、智度股份 + 73.78%、遥望科技 + 160.62%、天娱数科 + 72.41%;分众传媒以 31.28 亿净利稳坐 "最赚钱",净利 + 17.39%。
2、增收却失血的大多数:省广(净利 - 42.5%)、三人行(-45.31%)、易点天下(-45.34%)、天龙(-27.8%)、利欧(-71.07%)等营收增长但利润大幅下滑,"规模换利润" 现象普遍。
3、转亏与深度亏损:浙文互联、天下秀、兆讯传媒、宣亚国际等由盈转亏;天下秀净利 - 288%、兆讯 - 233%、宣亚 - 276%。
4、减亏 / 扭亏的修复样本:华扬联众、元隆雅图、华媒控股减亏;思美传媒(+108.94%)、福石控股(+105.6%)、ST 龙韵(+230.31%)实现扭亏,显示部分公司战略调整初见成效。
三、行业洞察
1、"规模繁荣、利润贫血" 是当前广告业最突出矛盾:营收高增而净利普降,本质是行业供给过剩、竞价内卷,媒介采买与流量采买的毛利空间被持续挤压,代理型公司的 "搬运工" 模式盈利能力持续走弱。
2、利润再分配向 "有自营资产" 的公司集中:分众(自营媒体点位)、蓝色光标(出海 + 数字科技)这类掌握渠道或技术壁垒的公司能穿越周期;纯人力 / 纯流量中介则首当其冲。
3、新旧动能切换:传统媒介代理、户外媒体(兆讯)承压下滑,而数字营销、出海、短剧、直播电商(遥望扭亏)等新业态贡献主要增长,行业增长引擎正在切换。
4、风险仍在出清、修复分化:转亏公司多为前期并购商誉、减值或过度扩张所致;减亏 / 扭亏者多靠收缩、聚焦主业、压降成本,说明行业正处在 "汰弱留强" 的出清后半程。
广告人干货库·行业观察
2026 上半年广告业的基本面是 "量在回暖、质在承压"—— 行业靠新业态把盘子做大,但真正的考验在于谁能把规模转化为利润。对甲方与行业而言,供应商的" 健康度 "(毛利结构、自营资产、现金流)比营收体量更能决定长期合作的可靠性。