兰州拉面,开始关店了。
而且关的不是夫妻老婆店,而是几年前资本最看好的那批新式兰州牛肉面。
陈香贵近一年关闭88家门店,净减少21家,关店率达到30.56%;张拉拉近一年关闭89家,净减少34家,关店率更是达到52.35%;即使相对稳健的马记永,近一年也净减少12家门店。

这和五年前的故事完全相反。
2021年前后,兰州拉面一度是消费投资圈最性感的赛道之一。
高频、刚需、SKU简单、出餐快、不依赖复杂炒制、全国消费者几乎不需要教育。在资本眼里,它几乎集合了中式餐饮连锁化最完美的条件。
陈香贵成立不久就获得多家机构投资,彼时估值一度逼近10亿元;马记永首轮估值也曾突破10亿元;张拉拉同样获得金沙江创投、顺为资本等机构投资。陈香贵创始人姜军甚至曾提出,2023年突破600家、2025年保底1000家门店,要做中国的百胜集团。
结果五年过去,万店兰州拉面没有出现。
截至2026年,陈香贵存量门店288家,张拉拉170家,马记永359家。

真正出问题的,可能从来不是兰州拉面这个品类,而是资本曾经相信的那套公式。
把一碗街边拉面搬进商场、装修得更漂亮、价格提高一倍,再用标准化快速复制,就可以诞生一个万店品牌。
事实证明,标准化解决了怎么复制,却没有解决更重要的问题——复制以后,赚不赚钱。

传统兰州牛肉面成品套餐 来源:网络
最适合复制的生意
不一定最值得复制
2021年,资本为什么集体看上兰州拉面?
相比中餐炒菜,一碗拉面的制作流程简单得多;相比火锅、烤肉,面积可以更小、消费频次更高;相比新茶饮,又省掉了消费者教育。
在餐饮投资标的里,兰州拉面拥有一个珍贵的属性——极度标准化。
但过去几年的餐饮市场,重新给资本上了一课。
可标准化和可盈利复制,是两回事。
一家店可以被复制100次,只能证明第100家店能够做出和第1家店差不多的面。但连锁真正的问题是,第100家店开出来以后,单店还能不能保持足够好的收入、成本和现金回报?
如果一家店本身只有微薄利润,复制100家不会自动变成一门好生意。
如果新店越开越多,总部越来越重、租金越来越贵、管理复杂度越来越高,而老店收入反而下降,那么门店数增加,甚至可能只是把问题放大。
门店数是最容易被看见的增长,单店利润却是最容易被忽略的增长。
从100家做到300家,可以讲规模故事,但一家开了三年的老店,为什么今年还能比去年多赚10万元,远没有那么性感。可最终决定一家餐饮公司能不能活下来的,恰恰是后者。
资本当年看中了兰州拉面的可复制性,却可能高估了它的可盈利复制性。

最大的问题
是消费者觉得它不值钱
新式兰州拉面一个被低估的问题是价格。
目前马记永人均消费34.75元,陈香贵31.14元,张拉拉29.33元。
单看30元左右的人均,其实并不算夸张。今天一杯咖啡可以卖30元,一碗米线也可以卖30元。
但消费者判断价格,从来不是只看绝对数字,而是看参考价。
兰州拉面最大的商业优势,也恰恰是它最大的品牌化障碍,就是中国消费者对它太熟悉了。
从小吃到大,街角、车站、社区、写字楼下面,到处都有一碗十几元的牛肉面。
这意味着消费者脑子里早就有一张价目表。
所以当新式兰州拉面卖到30元时,消费者问的不是“30元贵不贵?”而是“凭什么比楼下那碗贵一倍?”
这就是成熟刚需品类做消费升级最困难的地方。
一个新品类没有历史价格,品牌将拥有更大的定价自由。但一个消费者已经买过几百次的产品,很难被重新定义。
所以真正决定这批新式兰州拉面的价格能否成立的,不是商家能不能把价格从15元抬到30元,而是有没有创造出消费者可以额外明确感知的价值。
牛肉明显更多吗?汤明显更好吗?产品明显不同吗?服务、环境和体验,真的值得消费者多付这15元吗?
如果答案只是店开进了商场、装修更漂亮、品牌更年轻,那么企业增加的是真实成本,消费者得到的却未必是真实价值。
消费升级最难的从来不是把价格抬上去,而是把消费者认知里的参考价抬上去。

三家牛肉面馆菜单 来源:网络
资本改造了成本
却没提升利润
传统兰州拉面为什么卖十几元一碗还活得很好?
因为它原本就是一套围绕低客单价搭建出来的小店经济模型。
店不需要多大;装修不用多贵;老板自己就是管理者;组织层级很少;不需要每年花大量费用做全国营销;更没有庞大的总部体系需要一碗一碗面去养。
一碗面卖十几元,不代表这门生意差,而是它的整个成本结构,本来就是为十几元设计的。
资本进入以后,却试图把这套模型全部升级。
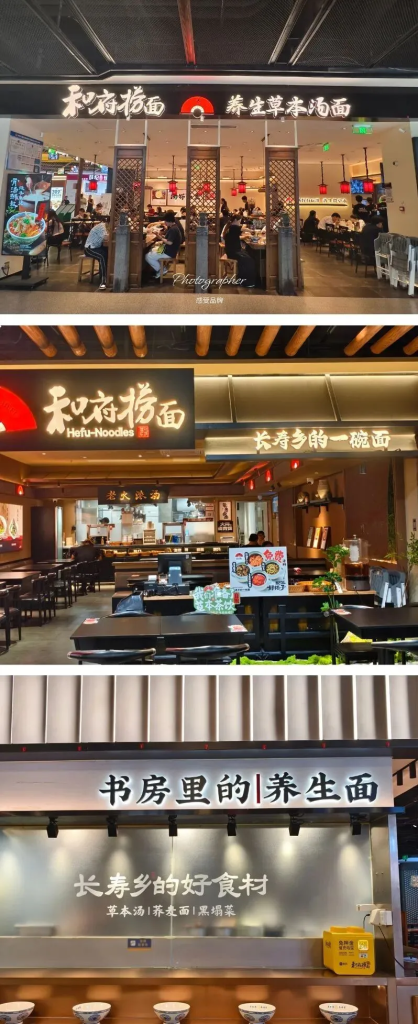
门店进入一线城市和核心商业区域。陈香贵的一线城市门店占比达到56.25%,马记永甚至达到63.41%,然后增加装修、供应链、总部团队、品牌营销、标准化管理。
这些东西当然不是没有价值。问题是,它们全部需要利润买单。
于是新式兰州拉面陷入一个极其矛盾的财务模型——成本已经变成品牌餐饮,收入依然是刚需快餐。
企业觉得自己升级了供应链、装修、卫生、服务和品牌。消费者却只会问一句,为什么一碗面贵了十几块?
企业愿意花钱的地方,不一定是消费者愿意付钱的地方。
企业投入叫成本,而只有消费者能感知,并愿意为之多付钱的部分,才叫价值。

把本该顺路吃饭的生意
搬进了商场
新式兰州拉面还有一个很容易被忽略的错误,那就是消费场景变了。
传统兰州拉面最强的竞争力之一,从来不是环境,而是方便。
中午12点,下楼看到一家面馆,进去、坐下、十几分钟吃完。你甚至不需要提前决定今天要吃兰州拉面。
它本质上是一门“刚好路过,所以吃一碗”的生意,也就是顺路消费。
但资本为了品牌化,开始把大量门店搬进购物中心和核心商业区域。
问题来了。
当消费者已经走进商场以后,兰州拉面的竞争对手突然变了。
它不再和街边另一家面馆竞争,而是在和火锅、烤肉、米饭、麻辣烫、汉堡、日料、小吃同时竞争。
消费者中午只是想快速解决一顿饭,未必愿意专门进入购物中心。而到了周末,他既然已经准备认真吃一顿,选择又远远不止一碗面。
这里就产生了一个认知错位。资本把一门“我刚好路过,所以吃一碗”的生意,改造成了“你需要专门来吃我”的生意,但兰州拉面的心智又没有足够强到让消费者专程去一趟。
这才是真正的问题。
很多餐饮品牌做高端化的时候,只看到了商场意味着更好的客流和更高的消费能力,却忘记了渠道改变以后,消费者购买你的理由也会发生变化。
离消费者近,本来就是快餐产品的一部分。把店搬得更高级,却同时失去了“近”,未必是一种升级。

三家牛肉面馆的商场门店 来源:网络
资本天然喜欢规模
餐饮必须回到单店
再回头看2021年的融资狂欢,就更容易理解为什么当时所有人都想冲千店、万店。
对资本来说,门店数量是一个非常漂亮的增长指标。
100家变200家、200家变500家、城市从3个进入20个,这些增长都很容易被量化,而一家店有没有真正变得更健康,却没那么容易被包装成故事。
所以只要弹药充足,餐饮老板很容易产生一种幻觉——只要我还能继续开店,我的模型就是成立的。
但开店本身并不能证明模型。
如果今年一家新店都不开,公司原来的门店还能不能自己赚钱?如果融资停下来,经营现金流能不能覆盖下一轮扩张?如果没有新增门店贡献收入,老店有没有增长?
这才是餐饮连锁真正的压力测试。
所以核心问题,不是资本不能进入餐饮,而是资本天然喜欢规模,但餐饮最终必须回到单店。
资本可以把开店速度提高十倍,却不能把一家差店变成一家好店。

传统兰州拉面的制作和成品 来源:网络
马记永掉的更慢
证明兰州拉面没有死
现在还不能得出高端兰州拉面全军覆没的结论。
同样是2020年前后崛起、同样集中在一线和新一线城市,三家网红拉面品牌的结果差别很大。
张拉拉近一年关店率达到52.35%,陈香贵是30.56%,而马记永只有8.91%。

如果消费者不吃30元的兰州拉面了,三家公司应该以接近的速度下滑。
但现实不是这样,这说明大环境只能解释一部分问题。而剩下的差异,依然来自选址、产品、单店模型、组织效率和扩张节奏。
死的不是兰州拉面,而是那些无法证明自己为什么值得更贵、又无法用效率消化更高成本的门店。
过去资本判断一个餐饮赛道,喜欢看几个指标,市场够不够大、是不是高频刚需、能不能标准化、有没有机会开到1000家。
但兰州拉面的故事还必须再加一个问题——消费者愿意给这个商业模式留下多少利润?
一个品类人人都吃,不代表它一定适合品牌化。一个市场足够大,也不代表品牌能够从里面拿走足够高的毛利。
甚至恰恰是那些最刚需、最成熟的品类,消费升级反而可能最困难。
因为消费者太熟悉它了。
资本可以重做门店,可以重做供应链,可以重做品牌,也可以把一家街边小店复制成几百家连锁。唯独最难重做的,是消费者脑子里那张已经存在几十年的价目表。
所以兰州拉面从来不是一门坏生意。
恰恰因为它是一门被中国人验证了几十年的好生意,才更说明一个简单的商业常识。
好品类不等于好品牌,好品牌也不等于任何成本结构下,都能成为一门好生意。